Stan prawny: 22 września 2026 r.
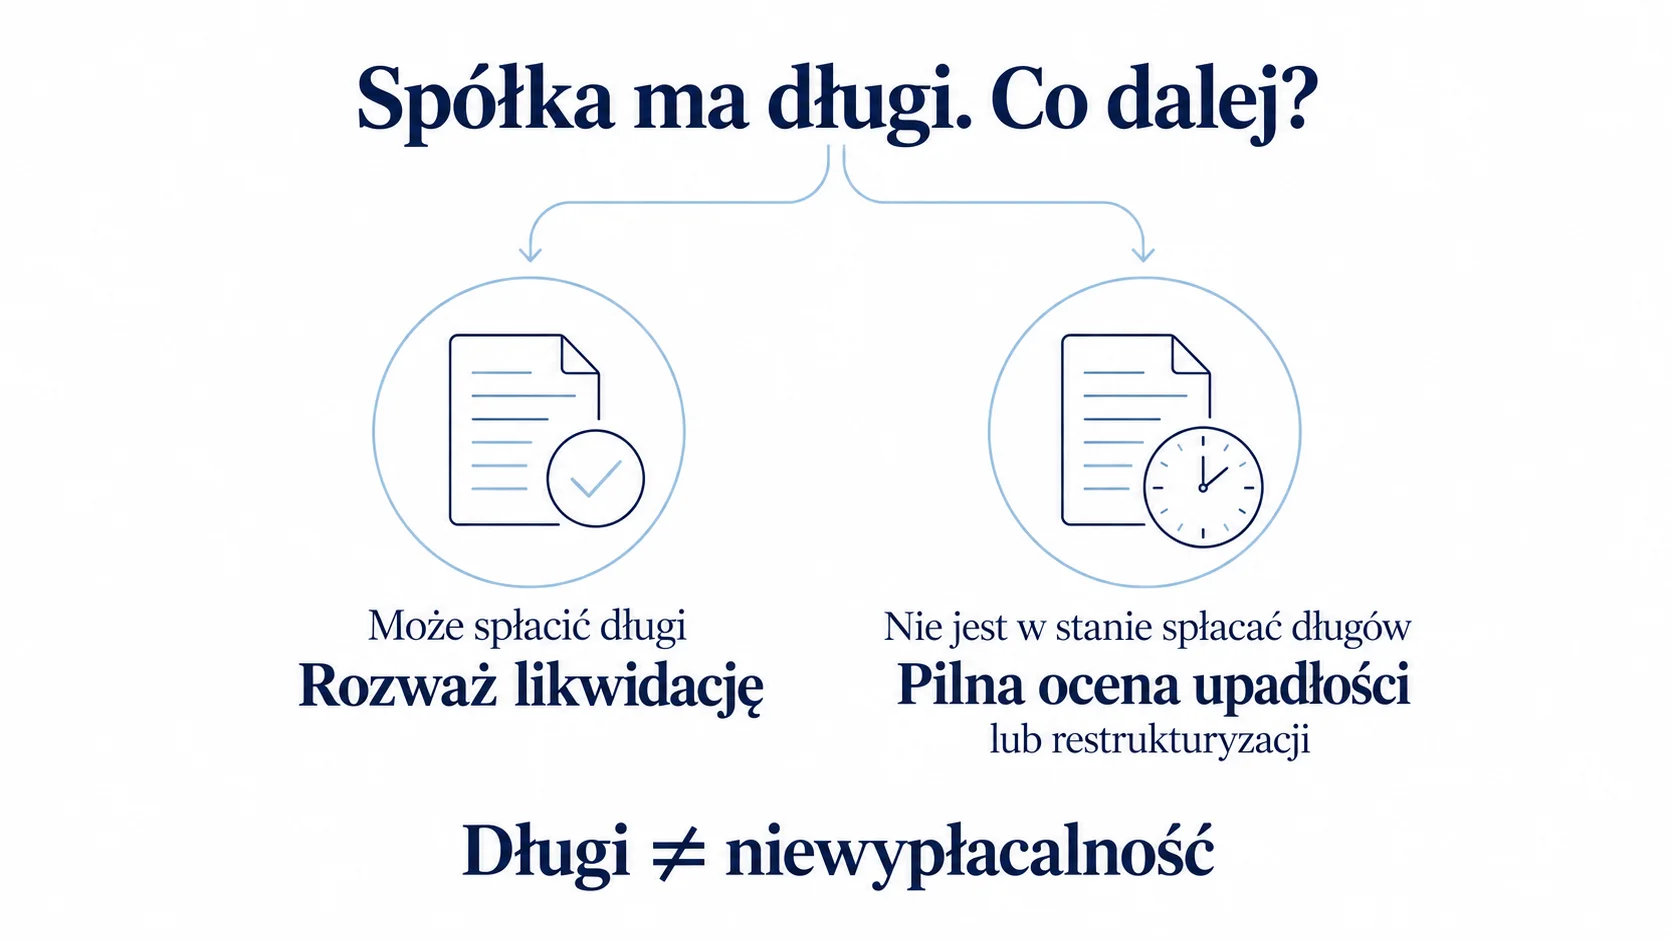
Likwidacja spółki z o.o. z długami jest możliwa, ale wymaga oceny, czy spółka pozostaje wypłacalna. Sam kredyt, leasing czy nieopłacona jeszcze faktura nie oznaczają obowiązku złożenia wniosku o upadłość. Jeżeli jednak spółka stała się niewypłacalna, otwarcie likwidacji nie zastępuje reakcji wymaganej przez Prawo upadłościowe.
Dla członków zarządu i wspólników oznacza to konieczność ustalenia trzech rzeczy: czy spółka może regulować zobowiązania, czy wystąpiły przesłanki upadłości oraz kto i w jakim terminie powinien podjąć działania. Od tych ustaleń zależy zarówno sposób zakończenia działalności, jak i ryzyko osobistej odpowiedzialności członków zarządu za długi spółki.
Poniżej wyjaśniam, kiedy można przeprowadzić likwidację, co zrobić przy braku majątku i czy wykreślenie spółki z KRS kończy problem niespłaconych zobowiązań.
Czy można zlikwidować spółkę z o.o. z długami?
Tak. Spółka z ograniczoną odpowiedzialnością może rozpocząć likwidację, mimo że ma zobowiązania wobec kontrahentów, banku, pracowników czy wspólników. Rozliczenie tych zobowiązań jest jednym z podstawowych zadań likwidatorów.
Znaczenie ma jednak rzeczywista sytuacja finansowa. Spółka, która posiada środki na terminową spłatę zadłużenia i koszty zakończenia działalności, znajduje się w innym położeniu niż podmiot, który utracił zdolność płacenia wymagalnych należności.
Sytuacja spółki | Co trzeba ocenić? |
Ma długi, ale pozostaje wypłacalna | Możliwość likwidacji i rozliczenia wierzycieli. |
Stała się niewypłacalna | Obowiązek złożenia wniosku o ogłoszenie upadłości oraz możliwości restrukturyzacji. |
Nie ma majątku, a zobowiązania pozostają | Obowiązki upadłościowe, odpowiedzialność osób zarządzających i dopuszczalną drogę wykreślenia. |
Otwarcie likwidacji nie umarza długów. Spółka nadal istnieje, zachowuje osobowość prawną i działa z oznaczeniem „w likwidacji”. Wierzyciele mogą dochodzić roszczeń, a sama likwidacja nie zapewnia ogólnej ochrony przed egzekucją.
Jeżeli potrzebujesz opisu formalności związanych z zamknięciem wypłacalnej spółki, zobacz poradnik: Likwidacja spółki z o.o. krok po kroku.
Kiedy zadłużona spółka staje się niewypłacalna?
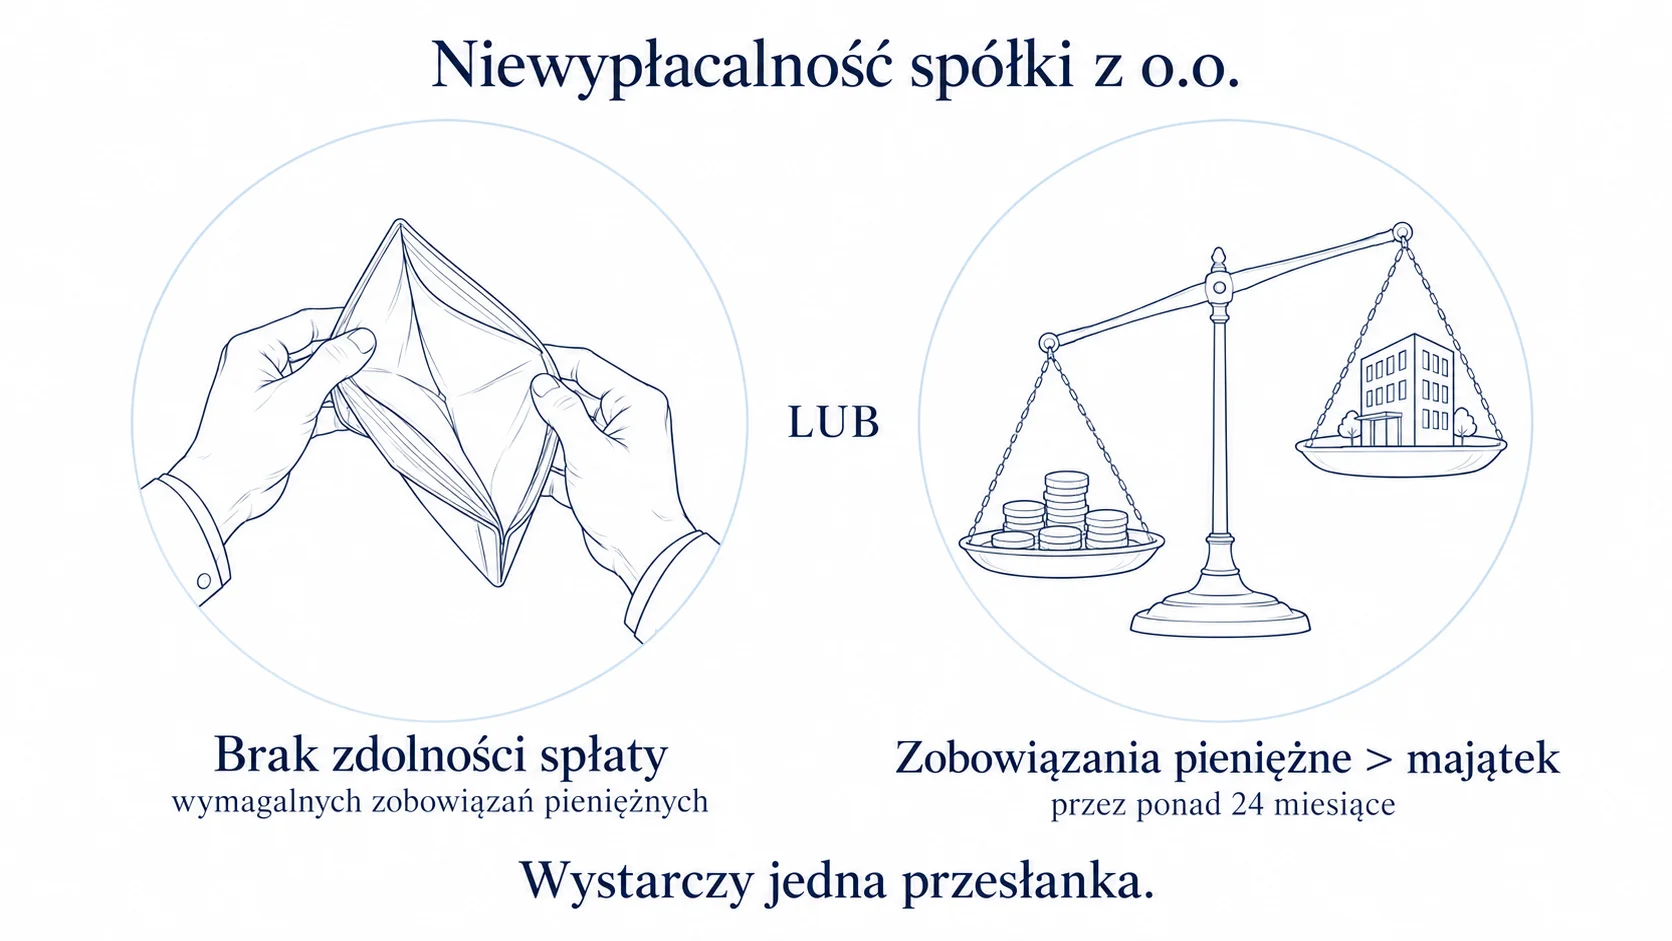
Niewypłacalność spółki nie zależy wyłącznie od wysokości zadłużenia. Prawo upadłościowe przewiduje dwie odrębne podstawy, które w przypadku spółki z o.o. trzeba analizować niezależnie.
Utrata zdolności regulowania wymagalnych zobowiązań
Zgodnie z art. 11 ust. 1 Prawa upadłościowego, dłużnik jest niewypłacalny, jeżeli utracił zdolność wykonywania wymagalnych zobowiązań pieniężnych. Chodzi o zobowiązania, których termin płatności już upłynął.
Nie każda niezapłacona faktura świadczy o takiej utracie zdolności. Opóźnienie techniczne lub spór o zasadność należności wymagają innej oceny niż sytuacja, w której spółka nie ma pieniędzy na kolejne wymagalne płatności i nie posiada realnie dostępnego finansowania.
Ustawa wprowadza domniemanie niewypłacalności, gdy opóźnienie w wykonywaniu zobowiązań pieniężnych przekracza trzy miesiące. Nie jest to trzymiesięczny okres, przez który zarząd może bezpiecznie czekać. Utrata zdolności płatniczej może nastąpić wcześniej.
Także wysoka wartość majątku spółki nie przesądza o jej wypłacalności. Nieruchomość bez kupca, trudno zbywalne maszyny lub należności od niewypłacalnych kontrahentów mogą nie zapewniać środków na bieżące płatności.
Zobowiązania przekraczające wartość majątku
Spółka z o.o. jest niewypłacalna również wtedy, gdy jej zobowiązania pieniężne przekraczają wartość majątku, a stan ten utrzymuje się przez okres przekraczający 24 miesiące. To osobna podstawa wynikająca z art. 11 ust. 2 Prawa upadłościowego.
Ocena wymaga zastosowania ustawowych korekt. Nie wystarczy automatycznie utożsamić ujemnego kapitału własnego w bilansie z niewypłacalnością. Przepisy określają m.in., jakich składników nie uwzględnia się w majątku oraz jakie zobowiązania podlegają wyłączeniu. Dotyczy to zobowiązań przyszłych i określonych pożyczek wspólników wskazanych w art. 342 ust. 1 pkt 4 Prawa upadłościowego.
Wyłączenie określonej pożyczki z tego obliczenia nie oznacza, że można zawsze pomijać jej spłatę przy badaniu płynności. Więcej o tej formie finansowania przeczytasz w artykule o pożyczce wspólnika dla spółki z o.o..
Nie trzeba spełnić obu przesłanek jednocześnie. Jeżeli spółka utraciła zdolność płacenia wymagalnych zobowiązań, nie można czekać na upływ 24 miesięcy nadmiernego zadłużenia.
Kiedy możliwa jest likwidacja, a kiedy trzeba złożyć wniosek o upadłość?
Zwykła likwidacja służy uporządkowanemu zakończeniu działalności: zamknięciu bieżących spraw, odzyskaniu należności, wykonaniu zobowiązań i upłynnieniu majątku. Może być właściwą drogą dla wypłacalnej spółki, której wspólnicy nie chcą dalej prowadzić biznesu.
Gdy wystąpiła niewypłacalność, powstają obowiązki przewidziane w Prawie upadłościowym. Uchwała wspólników o rozwiązaniu spółki nie pozwala ich pominąć. Jeżeli otwarto już likwidację, należy ocenić obowiązek złożenia wniosku o ogłoszenie upadłości także na tym etapie.
Nie jest to zatem wybór oparty wyłącznie na tym, która procedura wydaje się szybsza lub tańsza. Najpierw trzeba ustalić stan finansów i moment powstania ewentualnej niewypłacalności. Równolegle można zbadać, czy istnieje realna możliwość restrukturyzacji.
Przykład 1: spółka ma zobowiązania, ale może je rozliczyć
Spółka usługowa ma 180 tys. zł zobowiązań i 260 tys. zł na rachunku. Reguluje należności w terminie. Wspólnicy chcą zakończyć działalność, ponieważ zamykają ten projekt biznesowy. Po uwzględnieniu rozliczeń pracowników, wypowiedzenia umów i kosztów likwidacji środków nadal wystarcza na wykonanie zobowiązań. Nie zachodzi również druga podstawa niewypłacalności.
W takim przypadku samo posiadanie długów nie wymusza upadłości. Możliwe jest przeprowadzenie likwidacji, z rozliczeniem lub wymaganym prawem zabezpieczeniem wierzycieli przed podziałem pozostałego majątku.
Przykład 2: wartościowy majątek nie zapewnia płynności
Spółka handlowa ma 600 tys. zł wymagalnych zobowiązań wobec kilku dostawców i 12 tys. zł na rachunku. Posiada nieruchomość wycenianą na 900 tys. zł, ale obciążoną hipoteką. Nie ma kupca ani dostępnego finansowania, a wpływy z działalności nie pozwalają płacić należności.
Zarząd nie może zakładać, że nieruchomość automatycznie wyklucza niewypłacalność. Konieczna jest pilna ocena, kiedy nastąpiła utrata zdolności płatniczej i czy biegnie już termin na złożenie wniosku o upadłość. Samo rozpoczęcie likwidacji oraz wystawienie nieruchomości na sprzedaż nie zatrzymują tego terminu.
Termin na złożenie wniosku o upadłość – od kiedy liczyć 30 dni?
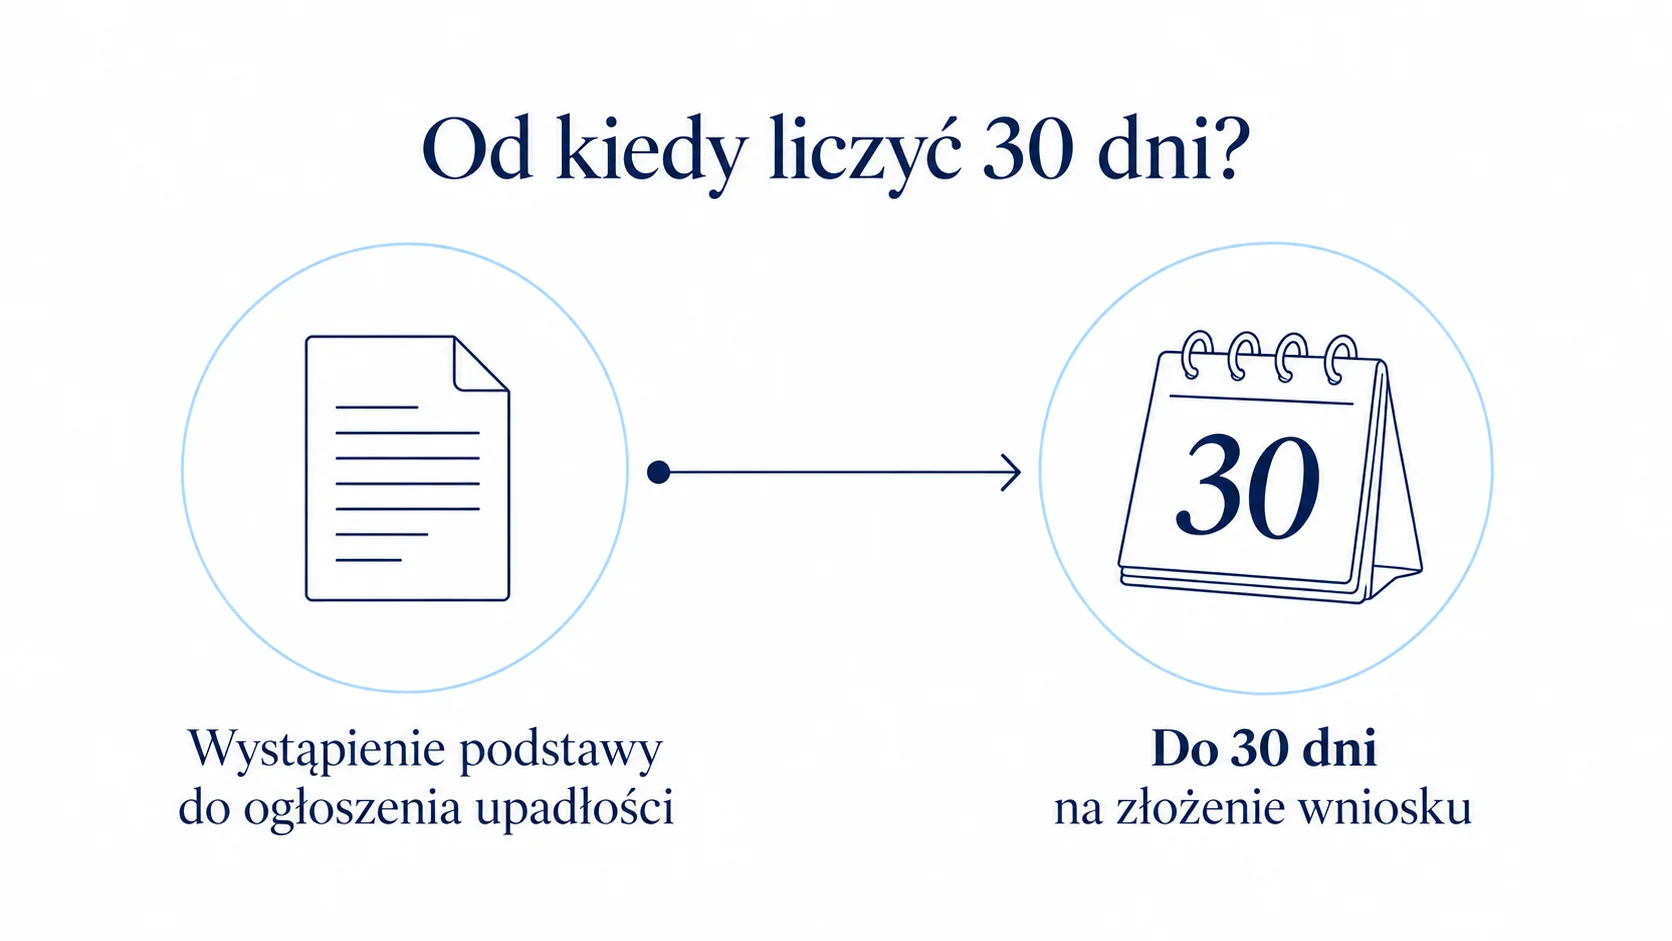
Art. 21 ust. 1 Prawa upadłościowego przewiduje obowiązek zgłoszenia wniosku nie później niż w terminie 30 dni od dnia wystąpienia podstawy do ogłoszenia upadłości.
Nie należy automatycznie liczyć tego terminu dopiero od otrzymania pozwu, wizyty komornika, sporządzenia rocznego sprawozdania finansowego albo podjęcia uchwały o likwidacji. Punktem odniesienia jest rzeczywisty moment wystąpienia właściwej podstawy upadłości.
Obowiązek obejmuje każdą osobę mającą prawo prowadzenia spraw spółki i jej reprezentowania, także łącznie z inną osobą. W praktyce każdy członek zarządu powinien samodzielnie ocenić swoje obowiązki. Reprezentacja łączna nie uzasadnia biernego oczekiwania na zgodę pozostałych członków zarządu lub wspólników.
Likwidatorzy także muszą reagować na niewypłacalność. Każdy z nich jest uprawniony do złożenia wniosku, a obowiązki wynikające z pełnionej funkcji należy oceniać z uwzględnieniem art. 21.
Otwarcie likwidacji nie rozpoczyna na nowo terminu, który zaczął już biec.
Wniosek o ogłoszenie upadłości spółki składa się co do zasady elektronicznie przez Krajowy Rejestr Zadłużonych. To inne postępowanie niż zgłoszenie otwarcia likwidacji lub wniosek o wykreślenie z rejestru przedsiębiorców KRS. O ogłoszeniu upadłości rozstrzyga sąd.
Jak przebiega likwidacja spółki, która ma zobowiązania?
Przed rozpoczęciem postępowania likwidacyjnego warto sporządzić aktualną listę wierzycieli i ustalić, które zobowiązania są wymagalne, sporne, zabezpieczone lub staną się wymagalne później. Trzeba też uwzględnić koszty samego zakończenia działalności.
Do podstawowych czynności likwidacyjnych należą zakończenie bieżących spraw, ściągnięcie wierzytelności, wykonanie zobowiązań i sprzedaż majątku. Możliwość podejmowania nowych interesów jest ograniczona do tego, co potrzebne do ukończenia spraw w toku.
Wezwanie wierzycieli i depozyt sądowy
Likwidatorzy ogłaszają o rozwiązaniu spółki i otwarciu likwidacji w Monitorze Sądowym i Gospodarczym. Wzywają wierzycieli do zgłaszania wierzytelności w terminie trzech miesięcy od dnia ogłoszenia.
Chcesz wiedzieć, jak przygotować wezwanie wierzycieli i złożyć wniosek o publikację? Przeczytaj artykuł: Ogłoszenie o likwidacji spółki z o.o. w MSiG. Znajdziesz w nim przykładowe wzory ogłoszenia, instrukcję składania wniosku oraz omówienie kosztów publikacji.
Brak zgłoszenia nie oznacza automatycznego wygaśnięcia długu. Znanych wierzycieli nie można pominąć wyłącznie dlatego, że nie odpowiedzieli na ogłoszenie. Zgodnie z art. 285 k.s.h. sumy potrzebne do zaspokojenia lub zabezpieczenia znanych wierzycieli, którzy się nie zgłosili albo których wierzytelności są niewymagalne lub sporne, należy złożyć do depozytu sądowego.
Podział majątku i zakończenie likwidacji
Podział majątku pozostałego po zaspokojeniu lub zabezpieczeniu wierzycieli nie może nastąpić przed upływem sześciu miesięcy od ogłoszenia o otwarciu likwidacji i wezwaniu wierzycieli. Ten termin dotyczy podziału majątku między wspólników; nie gwarantuje zakończenia całej procedury w pół roku.
Przed wykreśleniem trzeba dopełnić obowiązków związanych z zakończeniem likwidacji, w tym dotyczących sprawozdania likwidacyjnego i dokumentacji. W zwykłym trybie likwidacyjnym rozwiązanie spółki następuje po przeprowadzeniu likwidacji, z chwilą wykreślenia spółki z rejestru.
Przez cały ten czas należy monitorować wypłacalność. Jeżeli w trakcie likwidacji okaże się, że spółka utraciła zdolność regulowania wymagalnych zobowiązań, konieczna jest ponowna ocena obowiązków upadłościowych.
Przygotowujesz ogłoszenie do MSiG? Skorzystaj z mojego kalkulatora opłaty MSiG, aby wygenerować projekt na podstawie danych spółki lub obliczyć szacunkowy koszt publikacji własnego tekstu.
Co zrobić, gdy majątek spółki nie wystarcza na koszty upadłości?
Brak majątku to jeden z najtrudniejszych przypadków. Zgodnie z art. 13 ust. 1 Prawa upadłościowego sąd oddala wniosek, jeżeli majątek niewypłacalnego dłużnika nie wystarcza na koszty postępowania albo wystarcza jedynie na ich pokrycie.
Przewidywane oddalenie wniosku nie oznacza automatycznego zwolnienia z obowiązku jego terminowego złożenia. Trzeba oddzielić obowiązki osób zarządzających od oceny sądu, czy istnieją warunki finansowania postępowania upadłościowego.
Zerowe saldo rachunku nie jest jeszcze dowodem, że spółka nie ma żadnego majątku. Analiza powinna obejmować również należności, ruchomości, nieruchomości i prawa majątkowe. Znaczenie może mieć możliwość odzyskania składników, których spółka wcześniej się wyzbyła. Art. 13 ust. 3 przewiduje w tym zakresie wyjątki od oddalenia wniosku z powodu braku środków.
Oddalenie wniosku nie oznacza spłaty lub umorzenia długów, automatycznego wykreślenia spółki ani uwolnienia zarządu od odpowiedzialności. Nie należy też utożsamiać go z umorzeniem już prowadzonego postępowania upadłościowego.
Czy można wykreślić spółkę z KRS mimo niespłaconych zobowiązań?
W określonych okolicznościach tak. Nie jest prawidłowe założenie, że każdy niespłacony dług bezwzględnie uniemożliwia wykreślenie spółki. Nie oznacza to jednak dowolności w zakończeniu jej działalności.
W postanowieniu z 18 października 2006 r., II CSK 136/06, Sąd Najwyższy dopuścił możliwość wykreślenia spółki pozbawionej majątku mimo niezaspokojonych zobowiązań. W rozpatrywanej sprawie wcześniej oddalono wniosek o upadłość z powodu braku środków na koszty postępowania.
Orzeczenie nie zwalnia z przeprowadzenia niezbędnych czynności likwidacyjnych ani z obowiązków związanych z niewypłacalnością. Trzeba wykazać rzeczywisty stan majątku i ocenić, czy zakończenie likwidacji jest w danej sprawie dopuszczalne.
Odrębną drogą jest rozwiązanie podmiotu bez przeprowadzania postępowania likwidacyjnego na podstawie art. 25a-25d ustawy o KRS. To postępowanie wszczynane z urzędu. Sąd bada m.in., czy podmiot posiada zbywalny majątek i faktycznie prowadzi działalność. Niezaspokojone zobowiązania same w sobie nie wykluczają wykreślenia, ale znaczenie mogą mieć inne istotne okoliczności, w tym uzasadnione interesem wierzyciela.
Nie jest to dostępna na życzenie wspólników procedura szybkiego pozbycia się zadłużonej spółki. Wykreślenie spółki nie usuwa automatycznie odrębnej odpowiedzialności członków zarządu, likwidatorów czy poręczycieli.
Jeżeli po wykreśleniu pozostaje mienie, zastosowanie może mieć art. 25e ustawy o KRS. Przewiduje on nabycie tego mienia przez Skarb Państwa i odpowiedzialność z nabytego mienia za zobowiązania wykreślonego podmiotu. Nie oznacza to przejęcia wszystkich długów do zapłaty z całego majątku państwa.
Odpowiedzialność zarządu, likwidatorów i wspólników za długi spółki
Osoba będąca jednocześnie wspólnikiem, członkiem zarządu, a później likwidatorem powinna oceniać każdą z tych ról osobno. Zasady odpowiedzialności zależą także od rodzaju zobowiązania i okresu pełnienia funkcji.
Członkowie zarządu – art. 299 k.s.h.
Jeżeli egzekucja przeciwko spółce okaże się bezskuteczna, art. 299 k.s.h. przewiduje solidarną odpowiedzialność członków zarządu za jej zobowiązania. Wierzyciel może zatem, po spełnieniu ustawowych przesłanek, dochodzić zapłaty z majątku osobistego członka zarządu.
Przepisy przewidują możliwość uwolnienia się od tej odpowiedzialności. Znaczenie może mieć wykazanie, że we właściwym czasie zgłoszono wniosek o ogłoszenie upadłości lub wydano odpowiednie rozstrzygnięcie restrukturyzacyjne, że niezgłoszenie wniosku nastąpiło bez winy członka zarządu albo że wierzyciel nie poniósł szkody mimo braku wymaganej reakcji.
Samo wysłanie dowolnego wniosku nie gwarantuje ochrony. Liczą się jego skuteczność, moment złożenia i okoliczności sprawy. Szczegółowo omawiamy te zasady w artykule: Odpowiedzialność zarządu za długi spółki z o.o..
Spóźniona reakcja może również prowadzić do odpowiedzialności odszkodowawczej na podstawie Prawa upadłościowego, a w ustawowo określonych przypadkach do zakazu prowadzenia działalności lub odpowiedzialności karnej. Są to odrębne reżimy, wymagające zbadania ich własnych przesłanek.
Likwidatorzy
Art. 299¹ k.s.h. nakazuje odpowiednio stosować art. 299 do likwidatorów, z wyjątkiem likwidatorów ustanowionych przez sąd. Przyjęcie funkcji likwidatora nie jest więc wyłącznie formalnością potrzebną do złożenia dokumentów w KRS.
Wyjątek dotyczący likwidatorów sądowych odnosi się do wskazanego przepisu. Nie oznacza zwolnienia ze wszystkich obowiązków ani wyłączenia odpowiedzialności na innych podstawach.
Wspólnicy
Wspólnicy co do zasady nie odpowiadają za zobowiązania spółki z o.o. wyłącznie z racji posiadania udziałów. Nie należy tego utożsamiać z osobistą odpowiedzialnością „do wysokości udziałów” – czym innym jest ryzyko utraty wkładu, a czym innym obowiązek zapłaty wierzycielowi z własnego majątku.
Odpowiedzialność może jednak wynikać z odrębnego tytułu, np. udzielonego poręczenia, pełnienia funkcji członka zarządu lub otrzymania bezprawnej wypłaty ze spółki.
Sprzedaż udziałów i rezygnacja z zarządu nie usuwają automatycznie skutków wcześniejszych działań. Przy zmianach osobowych trzeba ustalić daty pełnienia funkcji i powstania właściwych obowiązków. Zobacz także poradnik o powołaniu, odwołaniu i rezygnacji członków zarządu spółki z o.o..
Długi wobec ZUS i urzędu skarbowego
Odpowiedzialności za zaległości podatkowe nie ocenia się wyłącznie według art. 299 k.s.h. Dla członków zarządu istotny jest art. 116 Ordynacji podatkowej, a dla likwidatorów art. 116b. Do należności składkowych odpowiednie zastosowanie mają przepisy Ordynacji podatkowej na podstawie ustawy o systemie ubezpieczeń społecznych.
Szczególnej uwagi wymaga sytuacja, w której jedynym wierzycielem jest urząd skarbowy. Sam brak innych wierzycieli nie stanowi automatycznej ochrony zarządu. Interpretacja ogólna Ministra Finansów i Gospodarki z 29 sierpnia 2025 r. (DTS2.8012.5.2025), wydana po orzeczeniach TSUE, wskazuje na potrzebę terminowego złożenia wniosku przy spełnieniu pozostałych przesłanek, nawet gdy upadłość nie zostanie ogłoszona ze względu na brak wielości wierzycieli.
Nie można zatem przyjąć prostego założenia: „spółka ma tylko dług podatkowy, więc zarząd nie musi reagować”.
Kiedy warto rozważyć restrukturyzację spółki?
Restrukturyzacja może być rozważana zarówno przy niewypłacalności, jak i przy zagrożeniu niewypłacalnością. Jej celem jest uniknięcie ogłoszenia upadłości przez umożliwienie zawarcia układu z wierzycielami, a w postępowaniu sanacyjnym również przeprowadzenie działań naprawczych, przy zabezpieczeniu słusznych praw wierzycieli.
W zależności od sytuacji propozycje mogą obejmować np. rozłożenie spłat na raty, odroczenie terminów lub redukcję części zobowiązań. Prawo przewiduje także układ likwidacyjny, dlatego restrukturyzacja nie zawsze oznacza dalsze prowadzenie firmy w dotychczasowej formie.
Same negocjacje z wierzycielami lub złożenie wniosku restrukturyzacyjnego nie gwarantują uwolnienia zarządu od odpowiedzialności. Przepisy wiążą określone skutki ochronne z konkretnymi zdarzeniami, takimi jak terminowe otwarcie postępowania lub zatwierdzenie układu. Również obwieszczenie o ustaleniu dnia układowego nie jest tym samym co jego zatwierdzenie.
Dlatego możliwość restrukturyzacji trzeba oceniać odpowiednio wcześnie, z uwzględnieniem sytuacji finansowej, rodzaju postępowania i czasu potrzebnego na uzyskanie wymaganych rozstrzygnięć.
Jakie dokumenty przygotować do oceny sytuacji spółki?
Do analizy likwidacji lub upadłości warto przygotować:
- listę zobowiązań z kwotami, wierzycielami i terminami płatności;
- aktualne salda rachunków oraz zestawienie wpływów i wydatków;
- wykaz majątku z informacją o hipotekach, zastawach i realnej możliwości sprzedaży;
- listę należności od kontrahentów wraz z oceną ich ściągalności;
- dokumenty dotyczące zaległości podatkowych i składkowych;
- umowy kredytowe, leasingowe, najmu, poręczenia i umowy ze wspólnikami;
- aktualne dane księgowe, sprawozdania finansowe oraz dokumenty dotyczące egzekucji i sporów;
- dokumenty powołania i odwołania członków zarządu oraz likwidatorów.
To lista pomocna przy konsultacji, a nie zamknięty wykaz załączników do wniosku upadłościowego. Dane powinny pozwalać odtworzyć sytuację finansową w czasie, ponieważ samo dzisiejsze saldo rachunku nie wyjaśnia, kiedy powstała niewypłacalność. Obowiązki sprawozdawcze opisuję szerzej w poradniku o sprawozdaniu finansowym spółki z o.o. i jego złożeniu do KRS.
Likwidacja czy upadłość? Omów sytuację spółki z Kancelarią
Jeżeli planujesz zamknąć spółkę, która ma zobowiązania, zacznij od oceny jej wypłacalności i obowiązków osób zarządzających. Pozwoli to ustalić, czy można kontynuować zwykłą likwidację, czy potrzebne jest pilne działanie związane z niewypłacalnością.
Kancelaria Radcy Prawnego Mateusz Nafalski w Lublinie świadczy obsługę prawną firm, w tym pomoc w sprawach związanych z zakładaniem, przekształcaniem i likwidacją spółek. Konsultacja pozwala przeanalizować dokumenty, uporządkować obowiązki zarządu i likwidatorów oraz ustalić możliwe dalsze kroki. Pomoc jest dostępna stacjonarnie i online.