Stan prawny: 13 sierpnia 2026 r.
Kontrole Państwowej Inspekcji Pracy dotyczące umów B2B zyskują w 2026 r. na znaczeniu. Po wejściu w życie nowych przepisów 8 lipca 2026 r. temat stał się szczególnie istotny dla przedsiębiorców i pracodawców korzystających z kontraktów B2B oraz innych umów cywilnoprawnych. Państwowa Inspekcja Pracy otrzymała nowe kompetencje umożliwiające skuteczniejsze reagowanie na sytuacje, w których umowa cywilnoprawna jest wykonywana w warunkach właściwych dla stosunku pracy.
Sama definicja stosunku pracy nie została jednak zmieniona – nadal kluczowe znaczenie ma rzeczywisty sposób wykonywania pracy. Dlatego prawidłowo przygotowana umowa nie zawsze wystarczy. Inspektor pracy może analizować również to, jak dana współpraca wygląda w praktyce: w jaki sposób kontraktor otrzymuje zadania, kto organizuje jego pracę, gdzie i kiedy świadczy usługi, jak jest wynagradzany oraz jaką samodzielność rzeczywiście posiada.
Pomocnym narzędziem przy takiej ocenie jest lista kontrolna PIP obejmująca 42 pytania opracowane przez Główny Inspektorat Pracy. Pytania dotyczą najważniejszych elementów, które mogą mieć znaczenie przy ocenie umów cywilnoprawnych i ustalaniu, czy dana współpraca nie wykazuje w praktyce cech stosunku pracy.
Według Głównego Inspektora Pracy lista ma pomóc obu stronom stosunku prawnego w szybkim określeniu, ile cech charakterystycznych dla zatrudnienia pracowniczego występuje w danym modelu współpracy. GIP podkreśla jednak, że opublikowany zestaw pytań ma charakter propozycji roboczej i ma być dalej rozwijany oraz konsultowany z organizacjami pracodawców i związkami zawodowymi.
Na potrzeby tego artykułu przygotowałem pełną listę 42 pytań PIP wraz z moim autorskim komentarzem i praktycznymi wskazówkami, które mają ułatwić przedsiębiorcy przeprowadzenie wstępnej oceny stosowanego w firmie modelu współpracy B2B.
Pełnych pytań nie publikuję w tym artykule. Możesz pobrać je w formie praktycznej checklisty i przeprowadzić samodzielną analizę stosowanego w firmie modelu B2B.
Jeżeli najpierw chcesz uporządkować różnice pomiędzy tymi modelami, przeczytaj również: Umowa B2B czy umowa o pracę w 2026 roku? ZUS, podatki i PIP.
Czym jest lista kontrolna PIP?
Lista kontrolna PIP to narzędzie pomocnicze służące do oceny, czy w konkretnym przypadku sposób wykonywania pracy odpowiada warunkom właściwym dla umowy o pracę, czy też może być realizowany na podstawie umowy cywilnoprawnej. Obejmuje ona 42 pytania opracowane przez Główny Inspektorat Pracy, odnoszące się do różnych elementów organizacji i wykonywania pracy.
Opublikowana lista ma obecnie charakter propozycji roboczej. Państwowa Inspekcja Pracy zakłada jej dalsze rozwijanie i konsultowanie z partnerami społecznymi, w tym przedstawicielami organizacji pracodawców i związków zawodowych. Jednym z celów jest wypracowanie bardziej czytelnych i możliwie jednolitych kryteriów oceny umów, które mogą być pomocne zarówno dla organów kontrolnych, jak i przedsiębiorców, pracodawców oraz osób wykonujących pracę na podstawie umów cywilnoprawnych.
Lista kontrolna nie zastępuje jednak przepisów Kodeksu pracy. Nie ma również charakteru wiążącego w takim znaczeniu, że określona liczba odpowiedzi automatycznie prowadzi do uznania danej relacji za stosunek pracy.
Inspektor pracy musi ocenić rzeczywistą sytuację w danym przypadku. Jeżeli informacje wynikające z dokumentów nie są wystarczające, konieczne mogą być dodatkowe ustalenia dotyczące sposobu wykonywania pracy.
Dlatego lista kontrolna PIP powinna być traktowana jako narzędzie pomocnicze, pozwalające zidentyfikować cechy charakterystyczne dla stosunku pracy i obszary wymagające dokładniejszej analizy, a nie jako prosty test punktowy, przesądzający o kwalifikacji prawnej danej współpracy.
Czy lista 42 pytań jest oficjalnym formularzem PIP?
Lista 42 pytań została opracowana i opublikowana przez Główny Inspektorat Pracy jako narzędzie pomocnicze służące ocenie, czy dana forma współpracy wykazuje cechy charakterystyczne dla stosunku pracy.
Nie jest to jednak oficjalny formularz kontrolny PIP ani wiążący test, którego wynik automatycznie przesądza o tym, czy dana relacja powinna zostać uznana za stosunek pracy.
Udostępniana tutaj lista kontrolna zawiera 42 pytania, uzupełnione o mój autorski komentarz i praktyczne wskazówki dotyczące znaczenia poszczególnych zagadnień przy ocenie współpracy B2B. Jej właściwe stosowanie polega przede wszystkim na odpowiadaniu zgodnie z tym, jak współpraca wygląda w rzeczywistości, a nie wyłącznie z treścią podpisanej umowy.
Lista kontrolna PIP po zmianach z 8 lipca 2026 r.
Po wejściu w życie nowych przepisów Państwowa Inspekcja Pracy otrzymała skuteczniejsze narzędzia dotyczące kontroli przypadków, w których umowy cywilnoprawne zastępują umowę o pracę pomimo występowania cech stosunku pracy.
Nie oznacza to jednak zakazu współpracy B2B.
Umowa B2B, zlecenie oraz inne umowy cywilnoprawne nadal mogą być prawidłowo wykorzystywane.
Problem pojawia się wtedy, gdy nazwa umowy wskazuje na współpracę dwóch niezależnych podmiotów, ale sposób wykonywania pracy odpowiada w praktyce relacji pracownik-pracodawca.
To właśnie dlatego lista kontrolna PIP powinna koncentrować się nie tylko na postanowieniach kontraktu, lecz także na:
- rzeczywistym sposobie wykonywania zadań,
- podporządkowaniu,
- organizacji czasu,
- miejscu wykonywania pracy,
- wynagrodzeniu,
- odpowiedzialności,
- samodzielności wykonawcy,
- ryzyku gospodarczym.
Jeżeli chcesz wiedzieć, jak obecnie przebiega sama kontrola i jakie środki może zastosować inspektor pracy, zobacz: Kontrola PIP 2026 – co sprawdza Państwowa Inspekcja Pracy i jak się przygotować?.
Co sprawdza lista kontrolna PIP B2B?
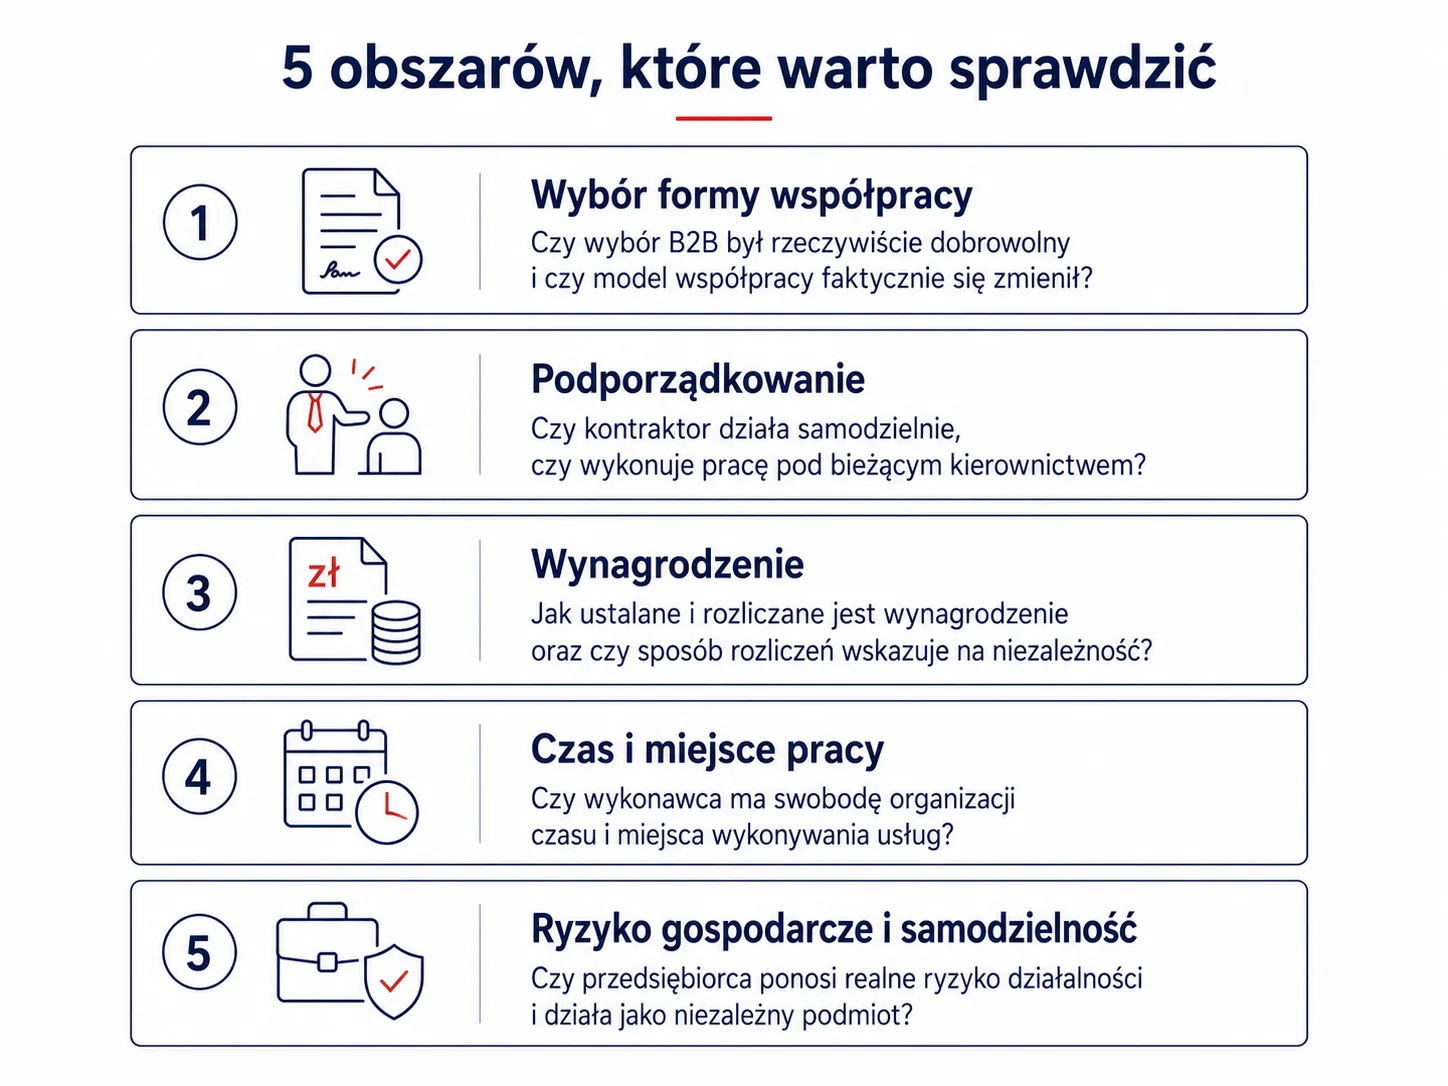
Listę kontrolną PIP można podzielić na pięć głównych obszarów ryzyka. Nie publikuję tutaj wszystkich 42 pytań – ich pełna wersja znajduje się w PDF-ie. Warto jednak wiedzieć, jakie elementy współpracy mają znaczenie i dlaczego lista kontrolna nie powinna ograniczać się wyłącznie do analizy samej umowy.
Obszar | Co podlega analizie? |
Wybór formy współpracy | Okoliczności rozpoczęcia B2B i wcześniejsza relacja stron |
Podporządkowanie | Samodzielność, polecenia, zadania i miejsce w strukturze |
Wynagrodzenie | Sposób ustalania i rozliczania należności |
Czas i miejsce pracy | Swoboda organizowania wykonywania usług |
Ryzyko gospodarcze | Odpowiedzialność, narzędzia i rzeczywista niezależność przedsiębiorcy |
Poszczególne kryteria nie powinny być analizowane w oderwaniu od siebie.
Przykładowo, wykonywanie usług w określonym miejscu nie musi automatycznie oznaczać stosunku pracy, jeżeli wynika z charakteru projektu. Podobnie regularne spotkania mogą być naturalnym elementem współpracy biznesowej. Znaczenie zaczyna mieć połączenie wielu okoliczności.
Więcej o samych przesłankach przeczytasz tutaj: Umowa B2B a etat – kiedy grozi fikcyjne samozatrudnienie?.
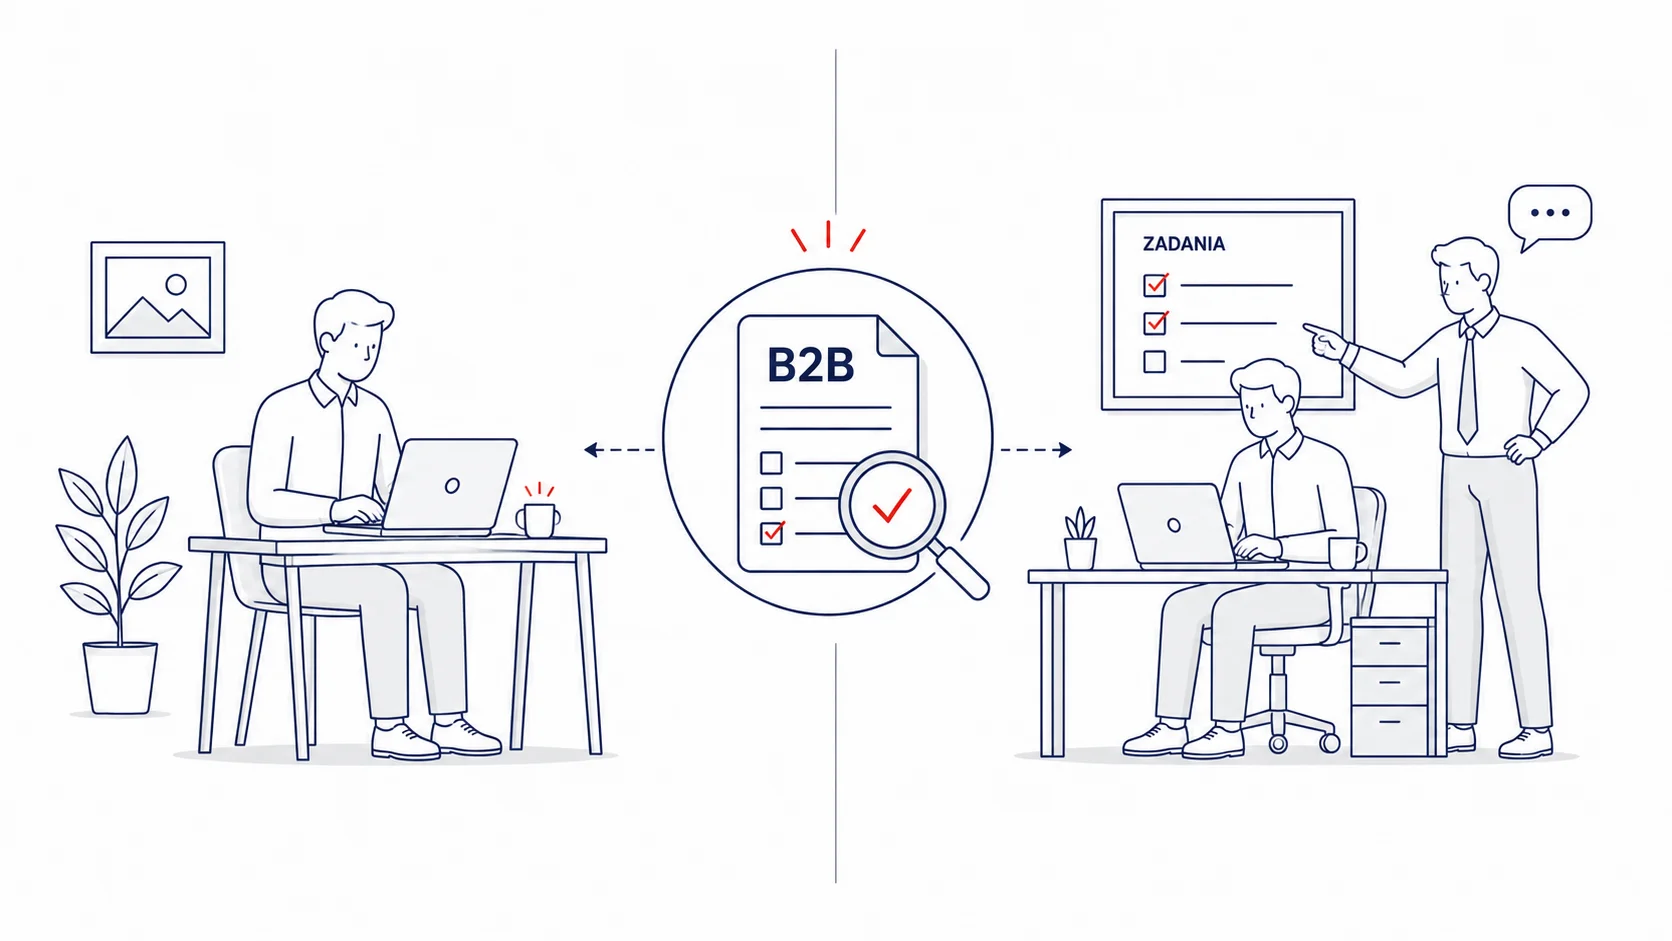
Dobrowolność wyboru B2B – pierwszy obszar listy kontrolnej
Pierwszy obszar, który warto przeanalizować, dotyczy okoliczności wyboru formy współpracy.
Znaczenie może mieć m.in. to, czy przedsiębiorca rzeczywiście zdecydował się na B2B, czy forma została jednostronnie narzucona przez drugą stronę.
Szczególnej uwagi wymagają sytuacje, w których osoba wcześniej była zatrudniona na podstawie umowy o pracę, a następnie rozpoczęła działalność gospodarczą i zaczęła wykonywać dla tego samego podmiotu bardzo podobne obowiązki.
Samo przejście z etatu na B2B nie oznacza automatycznie, że powstał nieprawidłowy model współpracy.
Przykładowo, jeżeli osoba w grudniu kończy zatrudnienie na podstawie umowy o pracę, a od stycznia wykonuje dla tej samej firmy na B2B praktycznie identyczne obowiązki, w tych samych godzinach, pod kierownictwem tych samych osób i według tych samych zasad organizacyjnych, sama zmiana nazwy umowy nie eliminuje ryzyka. W takiej sytuacji szczególne znaczenie ma ustalenie, czy rzeczywiście zmienił się sposób wykonywania pracy.
Warto jednak sprawdzić, czy rzeczywiście zmieniły się:
- zasady wykonywania pracy,
- zakres samodzielności,
- odpowiedzialność,
- sposób organizowania zadań,
- czas i miejsce świadczenia usług.
Jeżeli zmieniła się wyłącznie nazwa umowy i sposób wystawiania rachunku lub faktury, a wszystkie pozostałe warunki pozostały takie same, ryzyko wymaga dokładniejszej analizy.
Jeżeli rozważasz zmianę formy zatrudnienia, pomocny będzie również poradnik: Umowa B2B czy umowa o pracę – co wybrać w 2026 roku?.
Podporządkowanie kontraktora a stosunek pracy
Drugim kluczowym obszarem listy kontrolnej PIP jest podporządkowanie.
Kodeks pracy wiąże stosunek pracy m.in. z wykonywaniem pracy pod kierownictwem pracodawcy oraz w miejscu i czasie przez niego wyznaczonym. Definicja ta nie zmieniła się wraz z nowymi kompetencjami PIP.
Dlatego podczas analizy B2B warto odróżnić koordynowanie współpracy biznesowej od bieżącego podporządkowania charakterystycznego dla pracownika.
W praktyce kluczowa może być różnica pomiędzy koordynacją a podporządkowaniem. Uzgodnienie z kontraktorem terminu spotkania z klientem, deadline’u projektu czy godzin dostępności niektórych systemów może być naturalnym elementem współpracy gospodarczej. Inaczej wygląda sytuacja, gdy druga strona jednostronnie ustala codzienny grafik, kontroluje obecność i określa na bieżąco sposób oraz kolejność wykonywania obowiązków.
Kontraktor może oczywiście:
- otrzymywać zadania wynikające z kontraktu,
- mieć termin realizacji projektu,
- uczestniczyć w spotkaniach,
- korzystać z firmowych systemów,
- współpracować z pracownikami klienta.
Samo występowanie tych elementów nie przesądza jeszcze o stosunku pracy.
Znaczenie może mieć również sposób przedstawiania kontraktora wewnątrz i na zewnątrz organizacji. Korzystanie z firmowego adresu e-mail, przypisanie stanowiska charakterystycznego dla pracowników czy umieszczenie kontraktora w strukturze organizacyjnej nie przesądzają samodzielnie o stosunku pracy, ale mogą być oceniane razem z zakresem podporządkowania i rzeczywistą samodzielnością.
Większej uwagi wymaga sytuacja, w której kontraktor nie posiada realnej samodzielności, a jedna strona na bieżąco określa:
- co ma zrobić,
- w jaki sposób ma to zrobić,
- w jakiej kolejności,
- w jakich godzinach,
- gdzie musi się znajdować.
Właśnie dlatego lista kontrolna powinna analizować rzeczywistą samodzielność, a nie tylko zapis w umowie mówiący, że strony są niezależnymi przedsiębiorcami.
Jeżeli przygotowujesz nowy kontrakt, zobacz również: Umowa B2B – 12 kluczowych klauzul, odpowiedzialność, NDA i zakaz konkurencji.
Wynagrodzenie i sposób rozliczeń B2B
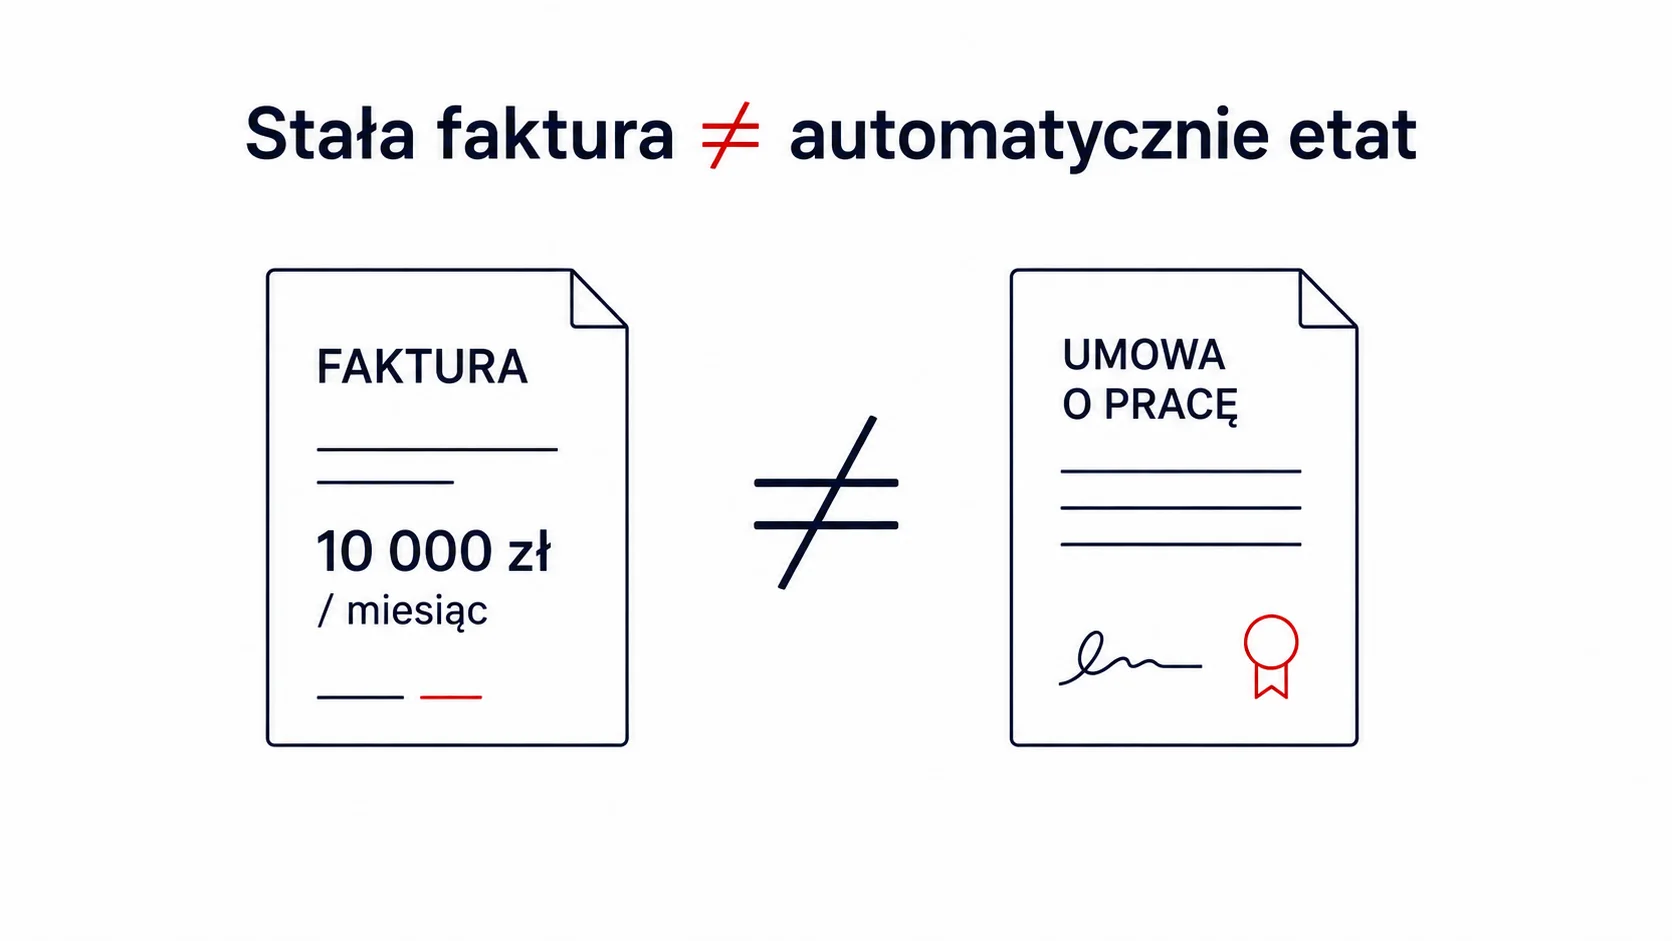
Kolejnym elementem analizowanym przy ocenie umowy cywilnoprawnej jest sposób rozliczania współpracy. Nie ma jednak prostej zasady: stała miesięczna faktura = stosunek pracy.
Przedsiębiorcy mogą rozliczać swoje usługi w różny sposób:
- za projekt,
- godzinowo,
- w modelu abonamentowym,
- ryczałtowo,
- na podstawie etapów realizacji,
- według innego uzgodnionego modelu.
Stałe wynagrodzenie samo w sobie nie przesądza o kwalifikacji umowy.
Znaczenie ma szerszy kontekst, w tym:
- możliwość negocjowania warunków,
- odpowiedzialność za realizację usług,
- samodzielność wykonawcy,
- sposób organizacji pracy,
- rzeczywiste ryzyko działalności.
Podobnie współpraca wyłącznie z jednym klientem nie powoduje automatycznie, że B2B staje się stosunkiem pracy. Może być jednak jednym z elementów ocenianych razem z pozostałymi okolicznościami.
Więcej przykładów takich sytuacji opisuję w artykule: Kontrakt B2B a ryzyko uznania za etat.
Czas i miejsce wykonywania pracy
Kolejna część listy kontrolnej dotyczy organizacji czasu i miejsca wykonywania usług.
Stosunek pracy charakteryzuje się m.in. wykonywaniem pracy w czasie wyznaczonym przez pracodawcę i w określonym miejscu, jeżeli takie warunki wynikają z organizacji zatrudnienia.
W B2B również mogą istnieć określone ramy czasowe.
Przykładowo, wykonawca może mieć obowiązek:
- uczestniczyć w spotkaniu projektowym,
- pojawić się w siedzibie klienta w określonym terminie,
- wykonywać część usług w godzinach dostępności systemu,
- dostosować się do harmonogramu konkretnego projektu.
Takie ustalenia nie przesądzają automatycznie o charakterze relacji.
Podobnie należy oceniać ewidencjonowanie czasu. Samo raportowanie godzin może wynikać np. ze sposobu rozliczania projektu. Większe znaczenie może mieć sytuacja, w której kontraktor korzysta z tego samego systemu ewidencji obecności co pracownicy, obowiązują go identyczne zasady rozpoczęcia i zakończenia pracy, a ewidencja służy faktycznej kontroli jego dyspozycyjności.
Inaczej może zostać oceniona sytuacja, gdy kontraktor codziennie pracuje według grafiku jednostronnie ustalanego przez managera, musi uzyskiwać zgodę na każdą nieobecność i podlega zasadom identycznym jak zatrudnieni pracownicy.
Dlatego lista kontrolna PIP bada nie tyle samo występowanie określonych godzin, ile rzeczywistą swobodę przedsiębiorcy w organizowaniu wykonywania usług.
Jeżeli firma korzysta również ze zleceniobiorców, warto przeczytać: Umowa o pracę a umowa zlecenie – którą formę zatrudnienia wybrać?.
Ryzyko gospodarcze i samodzielność przedsiębiorcy
Prowadzenie działalności gospodarczej wiąże się z odpowiedzialnością za sposób wykonania usług oraz określonym ryzykiem biznesowym.
Dlatego lista kontrolna obejmuje również kwestie dotyczące:
- odpowiedzialności kontraktora,
- kosztów prowadzenia działalności,
- używanych narzędzi,
- możliwości świadczenia usług dla innych klientów,
- organizacji zaplecza,
- samodzielności w sposobie realizacji zadań.
Żadnego z tych elementów nie należy jednak traktować jako samodzielnego „testu przedsiębiorcy”.
Przykładowo, korzystanie z laptopa należącego do klienta może wynikać z wymogów bezpieczeństwa. Jest to szczególnie częste, np. w branży IT, finansowej lub przy pracy z poufnymi danymi, gdzie dostęp do infrastruktury klienta może wynikać z polityki bezpieczeństwa, a nie z podporządkowania wykonawcy.
Podobnie przestrzeganie zasad bezpieczeństwa i higieny pracy w zakładzie nie powoduje automatycznie, że przedsiębiorca staje się pracownikiem.
Inspektor pracy powinien oceniać całokształt okoliczności danej współpracy.
Lista kontrolna PIP a umowa zlecenie
Problem prawidłowego kwalifikowania współpracy nie dotyczy wyłącznie kontraktów B2B.
Umowa zlecenie również jest umową cywilnoprawną.
Jeżeli jednak dana współpraca w praktyce spełnia cechy stosunku pracy, sama nazwa „umowa zlecenie” nie przesądza o jej właściwej kwalifikacji.
Dotyczy to szczególnie sytuacji, gdy praca jest wykonywana:
- osobiście,
- pod bieżącym kierownictwem,
- w czasie wyznaczonym przez drugą stronę,
- w określonym miejscu,
- za wynagrodzeniem.
Dlatego firmy korzystające z różnych modeli zatrudnienia powinny analizować zarówno B2B, jak i zlecenie.
Więcej: Umowa o pracę a umowa zlecenie – najważniejsze różnice.
Jak interpretować wynik listy kontrolnej PIP?
Najważniejsza zasada brzmi: nie sumuj mechanicznie odpowiedzi.
Lista kontrolna PIP nie działa jak kalkulator. Nie istnieje zasada:
5 ryzyk = bezpieczne B2B
10 ryzyk = umowa o pracę.
Poszczególne okoliczności mają różne znaczenie.
W jednym przypadku duże znaczenie może mieć podporządkowanie. W innym – połączenie narzuconego czasu, miejsca wykonywania pracy, ograniczonej samodzielności i sposobu zarządzania kontraktorem.
W praktyce przydatny jest podział na trzy grupy.
Czerwone flagi – wysokie ryzyko wymagające analizy
Do najważniejszych sygnałów ostrzegawczych mogą należeć:
- silne bieżące podporządkowanie,
- brak realnej swobody organizacji zadań,
- organizowanie czasu w sposób identyczny jak pracownikom,
- obowiązek uzyskiwania zgody na nieobecności,
- wykonywanie praktycznie identycznej pracy jak wcześniej na etacie przy niezmienionych zasadach organizacyjnych.
Nie oznacza to automatycznej reklasyfikacji, ale uzasadnia dokładniejsze sprawdzenie modelu.
Żółte flagi – wymagają kontekstu
Do tej grupy mogą należeć m.in.:
- jeden klient,
- regularne miesięczne rozliczenia,
- stałe wynagrodzenie,
- firmowy adres e-mail,
- korzystanie ze sprzętu klienta,
- regularne spotkania,
- wykonywanie części usług w siedzibie klienta.
Każda z tych sytuacji może występować również w prawidłowym B2B.
Zielone flagi – większa samodzielność
Na większą niezależność przedsiębiorcy mogą wskazywać:
- negocjowanie warunków umowy,
- swoboda organizacji wykonywania usług,
- brak bieżącego kierownictwa,
- odpowiedzialność za wykonanie kontraktu,
- rzeczywiste ponoszenie kosztów działalności,
- możliwość obsługi innych klientów.
Także tutaj nie istnieje jednak automatyczna gwarancja bezpieczeństwa.
W każdym przypadku liczy się cała relacja.
Co może zrobić PIP, jeżeli zakwestionuje umowę cywilnoprawną?
Po wejściu w życie nowych przepisów inspektorzy PIP mogą skuteczniej reagować na przypadki wykonywania umowy cywilnoprawnej w warunkach właściwych dla stosunku pracy.
Procedura nie polega jednak na automatycznej zmianie każdej zakwestionowanej umowy w etat.
Jeżeli inspektor pracy stwierdzi problem, pierwszym etapem może być wydanie polecenia usunięcia naruszenia dotyczącego funkcjonowania umowy cywilnoprawnej. Dopiero jego niewykonanie może prowadzić do dalszego postępowania przed okręgowym inspektorem pracy.
W określonych ustawą przypadkach może zostać wydana decyzja dotycząca istnienia stosunku pracy albo sprawa może zostać skierowana do sądu.
Szczegółowo całą procedurę omawiam tutaj: Kontrola PIP 2026 – co sprawdza i jak przygotować się do kontroli?
Czy lista kontrolna wystarczy? Audyt umów B2B
Lista kontrolna PIP pozwala przeprowadzić pierwszą samoocenę, ale nie zastępuje pełnego audytu.
Audyt B2B powinien obejmować trzy etapy:
1. Treść umowy
Należy sprawdzić m.in.:
- przedmiot umowy,
- zakres usług,
- samodzielność,
- wynagrodzenie,
- odpowiedzialność,
- poufność,
- zakaz konkurencji,
- zasady zakończenia współpracy.
Jeśli masz wątpliwości co do treści samej umowy B2B, możesz zajrzeć do artykułu: Umowa B2B – 12 kluczowych klauzul. Jeżęli natomiast potrzebujesz sprawdzenia konkretnej umowy albo przygotowania jej od podstaw, zobacz również usługę Sporządzania i opiniowania umów dla firm.
2. Rzeczywista praktyka
To często najważniejszy etap.
Warto przeanalizować:
- sposób przydzielania zadań,
- komunikację z kontraktorem,
- systemy raportowania,
- zasady nieobecności,
- grafiki,
- spotkania,
- wykorzystanie firmowych procedur,
- miejsce kontraktora w strukturze.
To właśnie tutaj może ujawnić się różnica pomiędzy treścią umowy a rzeczywistą praktyką. Pomocne może być również porównanie zasad współpracy z kontraktorem z warunkami dotyczącymi pracowników wykonujących podobne zadania. Jeżeli różnica sprowadza się przede wszystkim do rodzaju podpisanej umowy i sposobu rozliczenia, a organizacja pracy pozostaje praktycznie identyczna, jest to sygnał wymagający dokładniejszej analizy.
3. Sposób zarządzania kontraktorami
Część ryzyka może powstać już po podpisaniu prawidłowej umowy.
Managerowie mogą zacząć zarządzać osobą B2B tak samo jak pracownikiem – wyznaczać godziny, zatwierdzać „urlopy”, wydawać szczegółowe polecenia albo stosować wobec niej regulaminy przeznaczone dla pracowników.
Dlatego audyt powinien obejmować również osoby odpowiedzialne za codzienną organizację współpracy.
Dla kogo szczególnie przydatna jest lista kontrolna PIP?
Lista kontrolna może być szczególnie przydatna dla przedsiębiorców i pracodawców, którzy:
- korzystają z większej liczby współpracowników na B2B,
- mają jednocześnie pracowników i współpracowników na B2B wykonujących podobne zadania,
- przeprowadzali przejścia z etatu na działalność gospodarczą,
- stosują umowy zlecenia równolegle z umowami o pracę,
- nie aktualizowali modeli współpracy B2B od kilku lat,
- nie analizowali praktyki managerów,
- chcą przygotować firmę przed ewentualną kontrolą PIP.
Z perspektywy pracodawców najważniejsza jest świadomość odpowiedzialności i odpowiednio wczesna identyfikacja problemów.
Jeżeli potrzebujesz szerszego wsparcia w zakresie zatrudnienia, dokumentacji, regulaminów czy kontroli, zobacz Prawo pracy dla firm – obsługa prawna pracodawców. Przy stałej obsłudze przedsiębiorstwa możesz również sprawdzić Obsługę prawną firm.
Pobierz listę kontrolną PIP B2B – 42 pytania
Jeżeli chcesz sprawdzić stosowane w firmie kontrakty, pobierz pełną listę kontrolną PIP B2B zawierającą 42 pytania do samodzielnej analizy.
PDF pozwala przejść krok po kroku przez pięć obszarów:
- wybór formy współpracy,
- podporządkowanie,
- wynagrodzenie i rozliczenia,
- czas i miejsce,
- ryzyko gospodarcze i samodzielność.
Jak wypełnić listę?
Odpowiadaj zgodnie z tym, jak dana współpraca wygląda w praktyce, a nie tylko na podstawie postanowień umowy.
Nie próbuj również „dopasowywać” rzeczywistości do oczekiwanego wyniku checklisty.
Celem jest wykrycie ryzyka przed kontrolą, a nie stworzenie dokumentacji sugerującej, że wszystko działa prawidłowo.
Wynik wskazuje kilka czerwonych flag?
W takiej sytuacji warto sprawdzić nie tylko kontrakt, ale również rzeczywisty sposób współpracy.
Umów audyt umów B2B i modelu współpracy.
Podsumowanie – lista kontrolna PIP a ryzyko B2B
Lista kontrolna PIP pozwala uporządkować najważniejsze obszary, które mają znaczenie przy ocenie kontraktów B2B i innych umów cywilnoprawnych.
Po wejściu w życie nowych przepisów warto zwrócić szczególną uwagę na:
- podporządkowanie,
- rzeczywistą samodzielność,
- sposób przydzielania zadań,
- czas i miejsce wykonywania pracy,
- wynagrodzenie,
- odpowiedzialność,
- sposób zarządzania kontraktorem.
Nie istnieją jednak proste i jednakowe kryteria pozwalające na podstawie jednego elementu stwierdzić, że B2B jest prawidłowe albo że powstał stosunek pracy.
Każda sytuacja wymaga oceny w konkretnych okolicznościach.
Dlatego lista kontrolna jest początkiem analizy, a nie jej końcem.
Jeżeli wynik wskazuje na kilka poważniejszych obszarów ryzyka: Skontaktuj się z Kancelarią i umów audyt B2B.
Przeczytaj także
- Kontrola PIP 2026 – co sprawdza i jak się przygotować?
- Umowa B2B czy umowa o pracę w 2026? ZUS, podatki i PIP
- Umowa B2B a etat – kiedy grozi fikcyjne samozatrudnienie?
- Umowa B2B – 12 kluczowych klauzul
- Umowa o pracę a umowa zlecenie – którą formę zatrudnienia wybrać?
- Prawo pracy dla firm – obsługa prawna pracodawców
- Sporządzanie i opiniowanie umów dla firm


